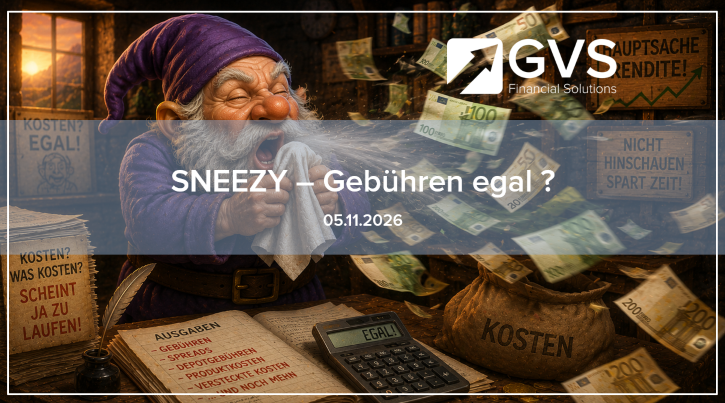
„Ach, die 2 % Verwaltungsgebühr – das sind doch Peanuts!“ Sneezy ist der Zwerg mit dem Heuschnupfen – und in der Investment-Welt der Anleger, der unbemerkt sein Geld wegniest. Er achtet auf die Rendite, aber nicht auf die Gebühren. 1,5 % Verwaltungskosten hier, 0,5 % Depotgebühr da – über 30 Jahre fressen diese „Kleinstbeträge“ bis zu einem Drittel seiner Endrendite auf.
Die traurige Wahrheit: Kosten sind der einzige Faktor beim Investieren, den du 100 % kontrollieren kannst. Und die meisten Anleger verschenken genau hier ihr Potenzial. In unserer Märchen-Serie „Schneewittchen & die 7 Zwerge“ beleuchten wir heute die sechste gefährliche Anleger-Sünde: Kostenblindheit.
Die „Sneezy“ – Kostenfalle im Detail
TER (Total Expense Ratio) – der tägliche Nieser
Die TER ist die jährliche Verwaltungsgebühr eines Fonds oder ETFs. Sie wird automatisch vom Fondsvermögen abgezogen – du siehst sie nicht auf deiner Abrechnung, aber sie frisst deine Rendite.
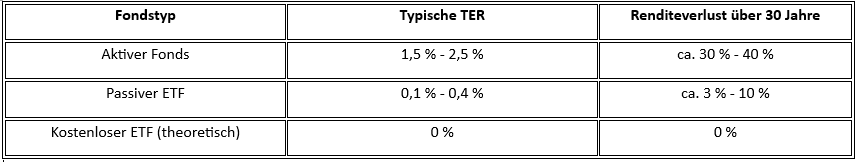
Annahme: 6 % Bruttorendite, 30 Jahre Laufzeit
Der Zinseszinseffekt der Kosten
Kosten wirken wie der Zinseszinseffekt – nur in die falsche Richtung. Jeder gesparte Prozentpunkt Gebühr bleibt in deinem Depot und kann sich über die Jahre vermehren.
Ein einfaches Beispiel:
ETF mit 0,2 % TER: Aus 10.000 € werden nach 30 Jahren ca. 55.000 €
Aktiver Fonds mit 2,0 % TER: Aus 10.000 € werden nach 30 Jahren ca. 33.000 €
Der Unterschied: über 22.000 € – nur wegen 1,8 % mehr Kosten pro Jahr.
Die warnende Geschichte: Sneezy verliert 100.000 €
Sneezy hat zwei Fonds verglichen: Fonds A (teuer, 2 % Gebühr) und Fonds B (günstig, 0,2 % Gebühr). Beide haben dieselbe Bruttorendite. Sneezy dachte: „Ach, die 2 % – das sind doch Peanuts.“
Nach 30 Jahren hatte Fonds A nur 60 % dessen, was Fonds B ausgeschüttet hat – ein Unterschied von über 100.000 €. Sneezy hat buchstäblich sein Geld „verniest“ – ohne es zu merken.
Die versteckten Kosten – wo sie wirklich lauern
Ausgabeaufschlag
Dies ist die einmalige Gebühr beim Kauf eines Fonds – oft 5 % oder mehr. Das bedeutet: Von 10.000 € Anlagesumme fließen gleich 500 € an die Bank. Du investierst also nur 9.500 € – und musst erst einmal 5 % Rendite erwirtschaften, um auf Null zu kommen.
Verwaltungsgebühr (TER)
Die jährliche Gebühr für die Verwaltung des Fonds. Aktive Fonds liegen oft bei 1,5-2 %, passive ETFs oft unter 0,3 %.
Depotgebühr
Die Gebühr für die Führung deines Depots. Viele Direktbanken bieten heute kostenlose Depots an.
Transaktionskosten
Ordergebühren, Spreads und andere Handelskosten – besonders bei häufigen Trades ein erheblicher Faktor.
Performance-Gebühr
Eine erfolgsabhängige Vergütung, die zusätzlich zur Verwaltungsgebühr anfällt – typisch bei Hedgefonds und manchen aktiven Fonds.
Die 4 goldenen Regeln gegen die „Sneezy“-Sünde
Wer langfristig Vermögen aufbauen will, sollte unbedingt auf die Kosten achten – denn sie entscheiden oft über den späteren Erfolg. Denn schon kleine Unterschiede wirken über Jahrzehnte wie ein stiller Renditefresser. Daher helfen diese vier Schritte, um deine Kosten dauerhaft zu senken:
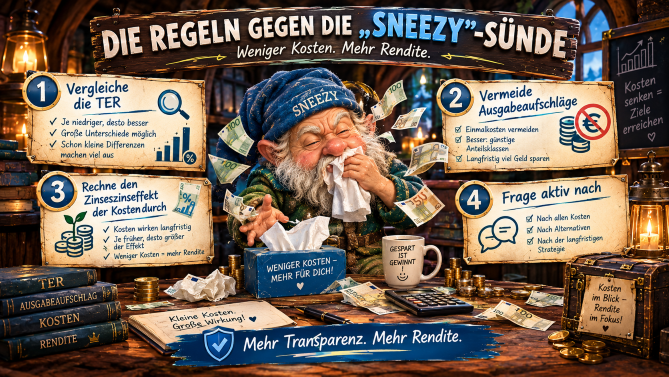
Vergleiche die TER
Achte bei ETFs auf eine TER unter 0,3 %, denn diese sind meist deutlich günstiger als aktive Fonds. Bei aktiven Fonds solltest du genau prüfen, ob die höhere Gebühr durch bessere Performance gerechtfertigt ist – doch das ist in den meisten Fällen nicht der Fall. Also lohnt sich der genaue Blick auf diese Kennzahl.
Vermeide Ausgabeaufschläge
Viele Direktbanken und Online‑Broker bieten Fonds und ETFs ohne Ausgabeaufschlag an – also nutze das unbedingt aus. Denn warum solltest du freiwillig mehr zahlen, wenn es auch kostenlos geht?
Rechne den Zinseszinseffekt der Kosten durch
Nutze einen Online‑Rechner, um zu sehen, wie viel dich höhere Gebühren wirklich kosten. Denn das Ergebnis wird dich überraschen – und zwar meist deutlich mehr, als du denkst. Daher lohnt sich diese Rechnung schon vor dem Abschluss.
Frage aktiv nach
Wenn du unsicher bist, dann frag deinen Berater oder die Bank nach der TER und allen anderen Kosten. Denn Transparenz ist dein Recht – und zwar kein Bonus, sondern eine Selbstverständlichkeit. Also scheue dich nicht, kritisch nachzufragen.
Fazit: Hör auf zu niesen – und spar Kosten wie ein „Sneezy“-Besieger
Die „Sneezy“-Sünde ist vermeidbar – mit einer Portion Aufmerksamkeit und der Bereitschaft, die Kosten zu verstehen. Die Devise lautet: Je niedriger die Kosten, desto höher deine Netto-Rendite.
Kosten sind der einzige Faktor, den du beim Investieren wirklich kontrollieren kannst. Nutze diese Chance – dein Depot wird es dir in 30 Jahren mit einem dicken Plus danken.
Hier geht es zum Disclaimer.