Stellen Sie sich vor, ein Kartenhaus, das über Jahre hinweg immer größer und prächtiger gebaut wurde, stürzt plötzlich in sich zusammen – und reißt dabei nicht nur sich selbst, sondern ganze Stadtviertel mit. Genau das geschah zwischen 2007 und 2008 in den USA und breitete sich wie ein Flächenbrand über die ganze Welt aus. Die US-Subprime-Krise (2007-2008) war der Auslöser der schwersten Finanz- und Wirtschaftskrise seit der Großen Depression der 1930er Jahre.
Dieser Artikel analysiert die Ursachen, den dramatischen Verlauf und die bleibenden Lehren aus einer Krise, die Millionen Menschen ihr Zuhause, ihre Ersparnisse und ihr Vertrauen in das Finanzsystem kostete.
Was bedeutet „Subprime“ in eine Subprime-Krise überhaupt?
Der Begriff „Subprime“ bedeutet übersetzt so viel wie „zweitklassig“. Bezogen auf die damalige Krise sprechen wir von schlecht oder minder besicherten Hypothekenkrediten, die an Kreditnehmer mit geringer Bonität vergeben wurden. Diese Menschen hatten oft unregelmäßige Einkommen oder bereits Zahlungsschwierigkeiten in der Vergangenheit.
Die Einstufung als Subprime-Hypothek erfolgte nach klaren Kriterien: Kreditnehmer mit einem niedrigen „Credit Score“, einem Schuldendienst im Verhältnis zum Einkommen (DTI) von über 55 Prozent oder einer Beleihung von mehr als 85 Prozent des Immobilienwerts (LTV) wurden dem Subprime-Markt zugeordnet.
Die Ausgangslage: Wie konnte es so weit kommen?
In den Jahren vor der US-Subprime-Krise konnten wir in den USA einen extrem starken Anstieg der Immobilienpreise beobachten. Es bildete sich eine gewaltige Immobilienblase. Mehrere Faktoren trieben diese Entwicklung an:
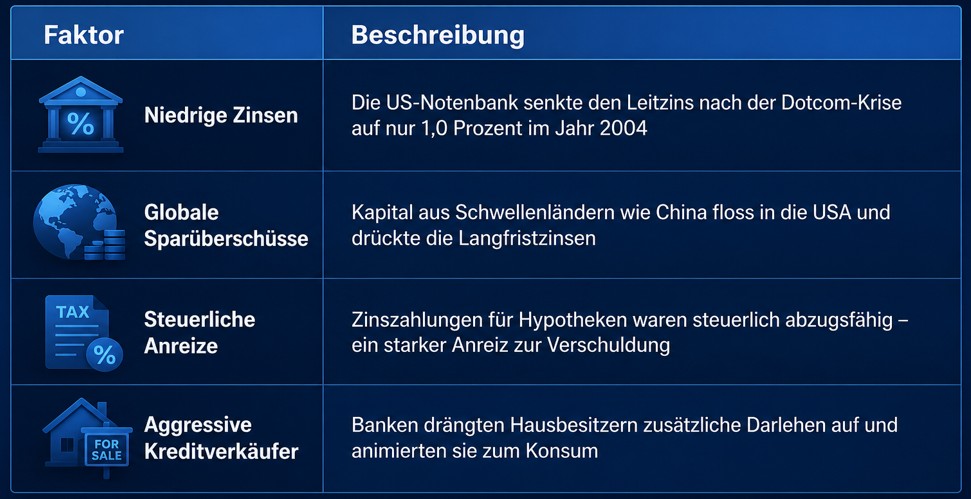
Das Hauptproblem war: Solange die Immobilienpreise stiegen, schien alles in Ordnung. Ein Haus, das ursprünglich mit 150.000 Dollar beliehen war, aber durch den überhitzten Markt plötzlich 250.000 Dollar wert war, konnte nun mit 100.000 Dollar zusätzlich kreditiert werden. Viele Menschen nahmen diese Angebote an und konsumierten die gewonnene Liquidität – sie kauften Autos oder gönnten sich teure Urlaube.
Die Verbriefung: Als faule Kredite um die Welt reisten
Das eigentliche Problem entstand jedoch nicht durch die Kredite selbst, sondern durch ihre Verbriefung. Die Banken wurden höchst kreativ, als dunkle Wolken aufzogen. Sie bündelten die „faulen/notleidenden Kredite“ in sogenannten Zweckgesellschaften (Special Purpose Vehicles, SPVs) und kreierten forderungsbesicherte Wertpapiere – sogenannte Asset-Backed Securities (ABS) oder Collaterized Debt Obligations (CDOs) .
Diese Wertpapiere wurden anschließend von den großen Ratingagenturen (Moody‘s, Standard & Poor‘s, Fitch) überprüft und erhielten ein gutes „Rating“. Durch diese Konstruktion machte man schlecht besicherte Kredite handelbar und erleichterte die eigene Bilanz um die risikobehafteten Positionen.
Die Papiere wurden weit unter Nennwert weltweit an Investoren verkauft. Diese sollten dann zum Laufzeitende die vollen 100 Prozent zuzüglich der jährlichen Verzinsung zurückerhalten. Für die Käufer sah alles nach einem sicheren und lukrativen Deal aus.
Es war jedoch ein riesiger Schwindel, der in eine höchst attraktive Verpackung gehüllt war. Die Investmenthäuser und Banken hatten die „faulen Kredite“ aus ihrer Bilanz ausgelagert und sogar zu guten Preisen verkaufen können. Die Käufer wurden mithilfe der Ratingagenturen getäuscht.
Die zwei Phasen der US-Subprime-Krise
Die Finanzkrise von 2007 bis 2009 lässt sich in zwei deutlich unterschiedliche Phasen unterteilen:
Phase 1 (August 2007 bis August 2008):
In dieser ersten, begrenzteren Phase resultierten die Probleme aus Verlusten in einem relativ kleinen Segment des US-Finanzsystems – den Subprime-Hypotheken. Trotz der Störungen an den Finanzmärkten stieg das reale Bruttoinlandsprodukt in den USA bis zum zweiten Quartal 2008 weiter an, und die Prognostiker sagten nur eine milde Rezession voraus.
Die ersten alarmierenden Signale gab es im Juli und August 2007: Bear Stearns, die fünftgrößte US-Investmentbank, gab bekannt, dass einer ihrer hypothekenbezogenen Hedgefonds möglicherweise wertlos sei. Am 9. August 2007 suspendierte die französische Großbank BNP Paribas die Auszahlungen aus drei ihrer Subprime-Fonds .
Phase 2 (ab September 2008):
Mitte September 2008 trat die US-Subprime-Krise dann in eine weitaus gefährlichere Phase ein. Denn in rascher Folge ereigneten sich nun dramatische Ereignisse:
-
15. September 2008: Die Investmentbank Lehman Brothers meldete Insolvenz
-
16. September 2008: Der Versicherungskonzern AIG kollabierte
-
16. September 2008: Es gab einen Ansturm auf den Geldmarktfonds Reserve Primary Fund
Zeitgleich begann der öffentlichkeitswirksame Kampf um die Verabschiedung des Troubled Asset Relief Program (TARP).
Besonders folgenschwer war, dass der Reserve Primary Fund, der älteste Geldmarktfonds, 785 Millionen Dollar in Lehman-Commercial-Paper investiert hatte. Als Anleger massenhaft ihre Anteile zurückgeben wollten, konnte der Fonds nur noch 97 Cent pro Dollar auszahlen – er „brach den Dollar“.
Die Folgen: Dominoeffekt mit globaler Reichweite
Als die Finanzkrise ihren Lauf nahm, waren die Wertpapiere nahezu wertlos und die Käufer gerieten in bilanzielle Notsituationen . Institute mit weit über 100-jähriger Tradition, wie Lehman Brothers, verschwanden vom Markt .
Auch Deutschland blieb nicht verschont: Deutsche Landesbanken, die IKB und die Hypo Real Estate sind prominente Beispiele für Käufer dieser Papiere aus Deutschland . Alle gerieten im Zuge eines „Dominoeffekts“ in extreme Schwierigkeiten und wurden größtenteils abgewickelt .
Der Internationale Währungsfonds (IWF) schätzte, dass sich die Verluste aus der Finanzmarktkrise auf bis zu eine Billion US-Dollar summieren könnten . Diese Verluste fielen weltweit an, obwohl die faulen Kredite in den USA vergeben wurden. Bis August 2008 mussten in den USA 200 Milliarden Dollar abgeschrieben werden, in Deutschland 50 Milliarden.
Wer trug die Verantwortung für die US-Subprime-Krise?
Die Antwort ist nicht einfach, denn Finanzexperte Benjamin Mudlack betont: „Ich würde eher von einem kollektiven Versagen sprechen. Nur die Banken als Sündenbock heranzuziehen, wäre bei der Komplexität der Thematik nicht angebracht.“
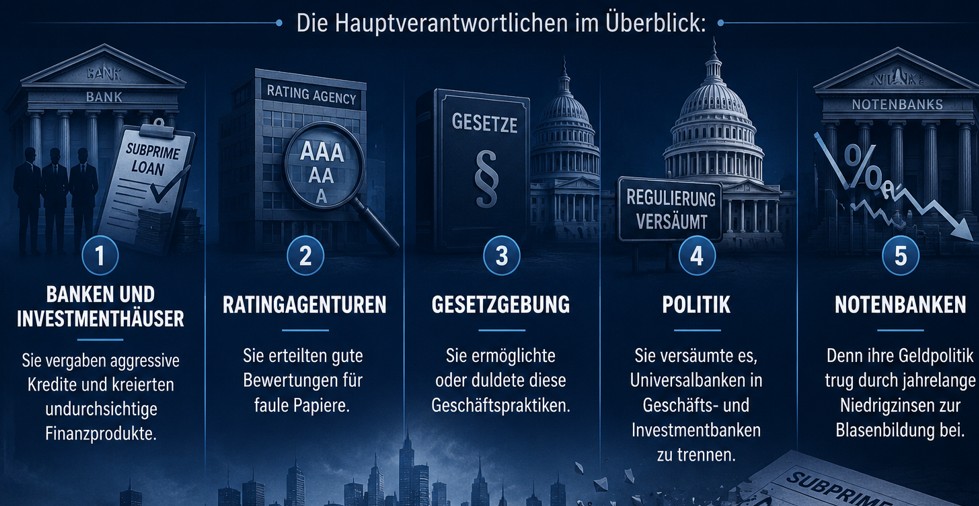
Commerzbank-Chef Klaus-Peter Müller hingegen sah die Hauptschuld 2008 „ganz klar bei den Bankern, die riskante Wertpapiere gekauft haben und sich über die Tragweite der Risiken nicht voll bewusst waren“.
Die Lehren aus der US-Subprime-Krise
Der Internationale Währungsfonds geht davon aus, dass sich die Verluste aus der Finanzmarktkrise auf bis zu eine Billion US-Dollar addieren könnten. Als positiv ist jedoch zu werten, dass die Ursachen der Finanzmarktkrise mittlerweile verstanden sind. Was wir gelernt haben – und was nicht:
Erstens: Verbriefungsmärkte sind notwendig, aber riskant: Langfristig wird man auf den Verbriefungsmarkt nicht verzichten können und wollen. Die Banken sind gefordert, Vertrauen zurückzugewinnen, indem sie Produkte wieder einfacher machen und wieder einen Teil des Kreditrisikos tragen .
Zweitens: Ratingagenturen müssen strenger prüfen: Sie müssen künftig konservativer bewerten und Beratung und Prüfung strikter trennen .
Drittens: Systemische Risiken bleiben bestehen: Die fundamentalen Faktoren, welche die Subprimekrise verursacht haben, sind nach wie vor wirksam: tiefe Zinsen, eine hohe Verschuldung im Finanzsektor und eine beschränkte Haftung der Schwergewichte unter den Finanzmarktakteuren .
Viertens: Globalisierung als Brandbeschleuniger: Fehlentwicklungen übertragen sich binnen kürzester Zeit von einem Wirtschaftsraum auf den anderen. Unser weltweites Finanzsystem ist extrem fragil .
Fazit: Die Krise, die bis heute nachwirkt
Die US-Subprime-Krise war mehr als ein Finanzdesaster – sie war ein Lehrstück über menschliche Gier, systemisches Versagen und die Verwundbarkeit unserer globalisierten Welt.
Der Traum vom Eigenheim wurde für viele Familien zum Alptraum, sie verloren ihr Zuhause und ihre wirtschaftliche Existenz . Ganze Volkswirtschaften wurden an den Rand des Abgrunds gebracht.
Bedenklich ist, dass die Politik es nach wie vor versäumt hat, die Universalbanken in Geschäfts- und Investmentbanken zu trennen. Auch deutlich höhere Eigenkapitalanforderungen an die Banken von bis zu 20 Prozent hat man nicht durchgesetzt . Diese beiden Maßnahmen würden das System im Hinblick auf unausweichliche Krisen stabilisieren.
Die vielleicht wichtigste Erkenntnis formulierte der Finanzexperte Benjamin Mudlack: „Platzt zum Beispiel in China die Kreditblase, haben wir die nächste große globale Finanzkrise. Der Flächenbrand würde auch uns in Deutschland mächtig erfassen“ .
Die US-Subprime-Krise lehrt uns, dass wir aus beiden Quellen des Versagens – den Märkten und der staatlichen Regulierung – die richtigen Schlüsse ziehen müssen, um echte Verbesserungen für die Rahmenbedingungen der Finanzmärkte zu finden . Ob wir diese Lehren wirklich gezogen haben, wird sich bei der nächsten großen Krise zeigen.
Hier geht es zum Disclaimer.