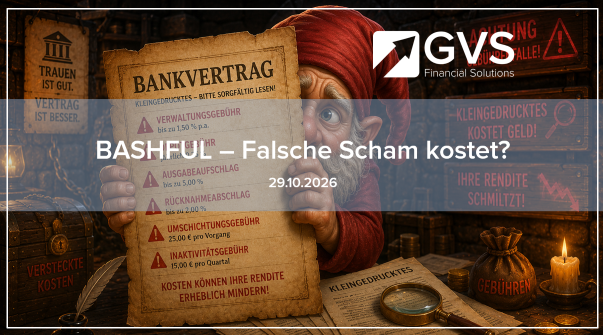
„Ich will nicht unhöflich wirken… ich frag einfach nicht nach.“ Bashful ist der schüchterne Zwerg, der sich nicht traut, Fragen zu stellen. In der Investment-Welt ist er der Anleger, der bei seinem Bankberater zu zaghaft ist – aus Angst, dumm zu wirken oder unangenehm aufzufallen. Diese falsche Scham kann dich zehntausende Euro kosten.
Die traurige Wahrheit: Es gibt keine dummen Fragen – nur teure Antworten, die du nicht gestellt hast. In unserer Märchen-Serie „Schneewittchen & die 7 Zwerge“ beleuchten wir heute die fünfte gefährliche Anleger-Sünde: das Schweigen.
Die warnende Geschichte: Bashfuls teures Schweigen
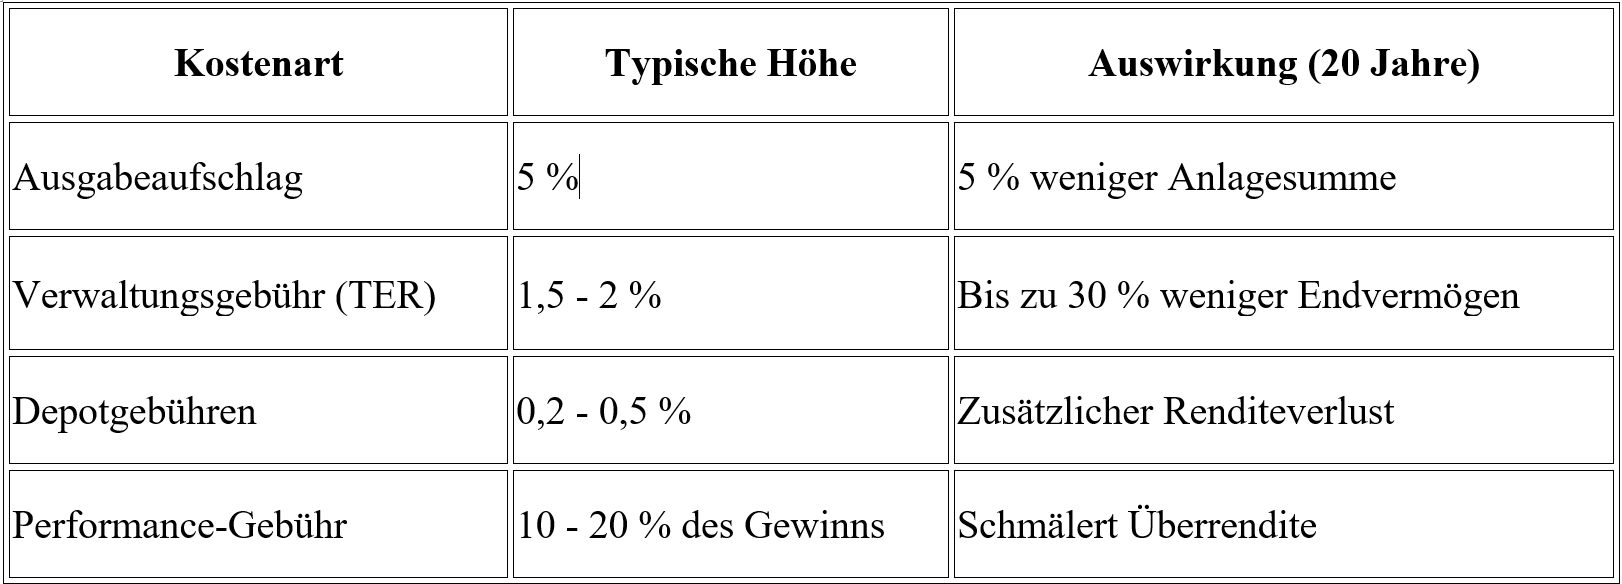
Bashful hat einen „tollen“ Fonds seines Beraters gekauft – mit 5 % Ausgabeaufschlag und 2 % jährlicher Verwaltungsgebühr. Er hat nicht gefragt, ob es auch günstigere Alternativen gibt. Er hat nicht gefragt, wie hoch die laufenden Kosten wirklich sind.
Nach 20 Jahren hat Bashful fast 30 % seiner Endrendite an Gebühren verloren – nur weil er nicht gefragt hat. Das ist keine Einbildung: Wissenschaftliche Studien belegen, dass viele Anleger die Kosten ihrer Produkte nicht verstehen – aus Scham oder Unwissenheit.
Die Kostenfalle verstehen
Wo lauern versteckte Kosten?
Ein Vergleich machtdie Wirkung der Kosten besonders deutlich: Dennein aktiver Fonds mit 2 % Kosten undein passiver ETF mit 0,2 % Kosten startenzwarmit gleicher Bruttorendite, dochdas Ergebnis fälltvöllig unterschiedlich aus. Dennnach 30 Jahren hat der teure Fonds nurnoch 60 % dessen, was der günstige ETF ausgeschüttethat – undzwarobwohlbeidedieselben Bruttorenditen erzielten. Daheristder Kostenunterschied keineswegsharmlos, sondernerwirktüber Jahrzehnte wieein stiller Renditefresser.
Der Zinseszinseffekt der Kosten funktioniert nämlich genauso wie der positive Zinseszins – nur in die falsche Richtung. Denn jeder gesparte Prozentpunkt Gebühr bleibt in deinem Depot und kann sich über die Jahre vermehren. Zugleich entgehen dir diese Erträge dauerhaft, wenn du sie an den Fonds abführst – und zwar ohne dass du es bemerkst. Also gilt: Wer auf geringe Kosten achtet, der belohnt sich selbst – und zwar über Jahrzehnte.
Die 7 entscheidenden Fragen – dein Bashful-Antidot
Bevor du irgendetwas unterschreibst, solltest du unbedingt diese sieben Fragen stellen – denn sie schützen dich vor teuren Fehlentscheidungen. Denn wer nicht fragt, der zahlt oft mehr als nötig – und zwar über Jahre hinweg.
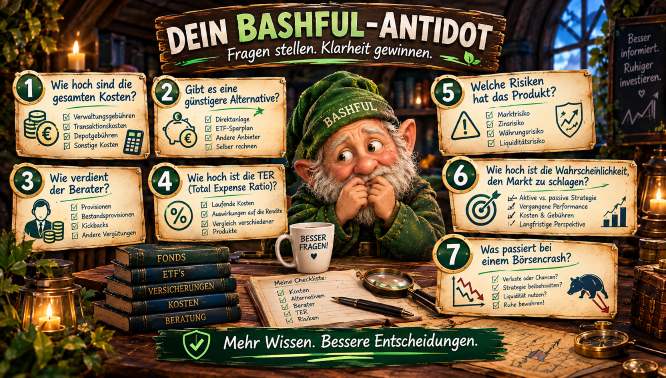
Welche Kosten fallen insgesamt an?
Frage nach allen Kosten: Ausgabeaufschlag, Verwaltungsgebühr, Depotgebühr und Performance‑Gebühr. Denn nur eine vollständige Aufstellung zeigt die wahren Kosten – also lass dir diese geben.
Gibt es eine günstigere Alternative?
Frage aktiv: „Gibt es das auch in einer kostengünstigeren Version – zum Beispiel als ETF?“ Denn oft existiert eine günstigere Lösung, die dir niemand von selbst anbietet.
Wie verdient der Berater?
Ist der Berater provisionsbasiert oder honorarbasiert? Denn hier kann ein Interessenkonflikt entstehen – und zwar oft zu deinem Nachteil. Transparenz ist daher das Mindeste, was du verlangen solltest.
Wie hoch ist die TER (Total Expense Ratio)?
Vergleiche dabei genau, denn aktive Fonds haben oft TERs von 1,5–2 %, während ETFs meist unter 0,3 % liegen. Dieser Unterschied wirkt über Jahrzehnte wie ein stiller Renditefresser.
Welche Risiken hat das Produkt?
Lass dir die Risiken in einfachen Worten erklären – und zwar nicht in Fachchinesisch. Denn nur wer die Risiken versteht, kann sie auch bewerten.
Wie hoch ist die Wahrscheinlichkeit, den Markt zu schlagen?
Die Forschung zeigt eindeutig: Über 80 % der aktiven Fondsmanager unterliegen ihrem Vergleichsindex auf lange Sicht. Daher solltest du diese Frage unbedingt stellen – denn sie entlarvt viele leere Versprechen.
Was passiert bei einem Börsencrash?
Frage nach, wie sich das Produkt in Krisen verhält – und ob du jederzeit verkaufen kannst. Denn gerade in stressigen Phasen zeigt sich die wahre Qualität eines Investments.
Die Psychologie der Scham
Warum trauen wir uns nicht zu fragen? Die Forschung zeigt: Viele Menschen empfinden finanzielle Themen als peinlich – besonders, wenn sie sich nicht auskennen. Dabei ist Geldanlage nichts anderes als ein Handwerk, das man lernen kann. Kein Mensch wird als Finanzexperte geboren.
Die gute Nachricht: Je mehr du fragst, desto sicherer wirst du. Das Wissen wächst mit jeder Frage.
Fazit: Überwinde deinen inneren Bashful
Die „Bashful“-Sünde ist vermeidbar – mit einer Portion Mut und der Erkenntnis, dass du dein Geld verdient hast und ein Recht darauf, zu verstehen, wohin es fließt.
Deine Hausaufgabe: Nimm dir deine aktuellen Depot-Unterlagen und prüfe alle Gebühren. Wenn etwas unklar ist: Ruf an und frag nach. Es ist dein Geld – und dein Recht.
Hier geht es zum Disclaimer.